
Robuste Märkte
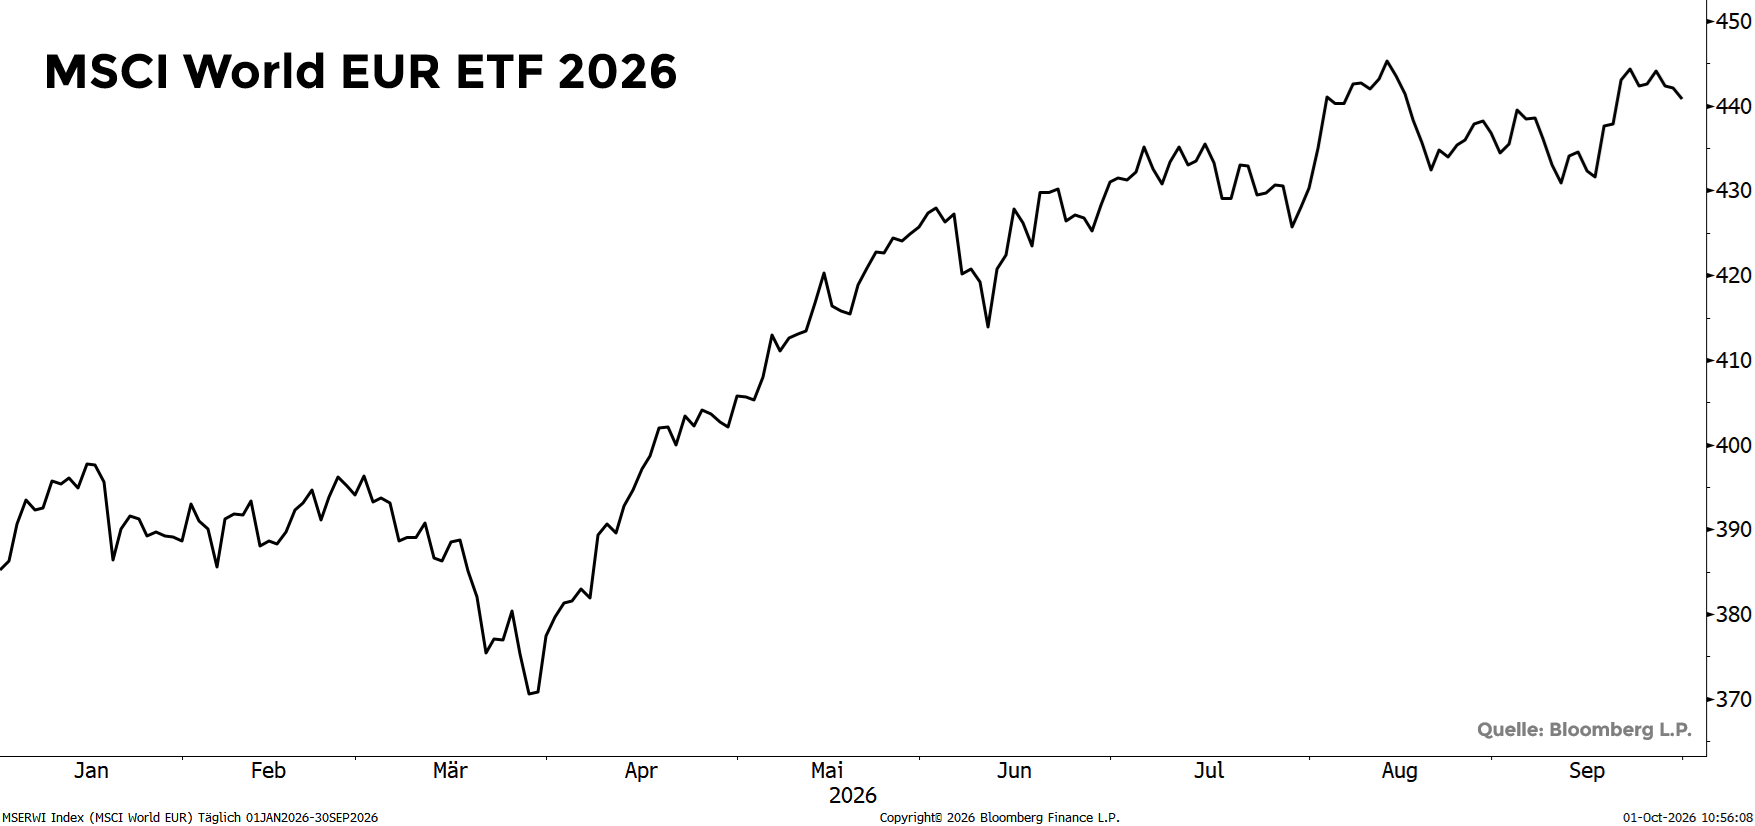
Die Märkte halten sich auch im dritten Quartal des Jahres erstaunlich robust. Das Spannungsfeld, welches den bisherigen Jahresverlauf bestimmte, blieb auch in den vergangenen drei Monaten in Kraft. Die geopolitischen Spannungen halten an, die Unternehmen bleiben unbeeindruckt und steigern ihre Gewinne weiter. Die Weiterentwicklungen bei der Künstlichen Intelligenz trieb die Aktienkurse nach wie vor weiter an.
Unter dem Strich konnten die globalen Börsen das Kursniveau in den letzten drei Monaten halten, allerdings gaben die Kurse in Europa in den letzten Wochen doch etwas nach.
Inflation durch Energiepreise
Insbesondere die steigenden Energiepreise und die zunehmend unberechenbare Geldpolitik der USA sorgten für eine nochmalige Erhöhung der Unsicherheit an den Märkten.
Die steigenden Energiepreise sorgten sowohl in Europa als auch in den USA für einen spürbaren Anstieg der Inflation; in Deutschland legten die Preise im September durch die Spritpreis-Anstiege um über drei Prozent zu.
Da trotz der Spritpreisbremse in Deutschland oder den Überlegungen in den USA, ein kurzzeitiges Exportverbot für Diesel einzuführen, der Preisdruck nicht so schnell wieder verschwinden dürfte, werden die Notenbanken das Zinsniveau weiter anheben (müssen).
Die Renditen am Anleihenmarkt sind daher bereits deutlich gestiegen – in den USA notieren sie auf einem 22-Jahres-Hoch. Dies hat entsprechende Spuren in den Depots der Anleger in dieser Anlageklasse hinterlassen.
Inflation ohne Ende?
Die Preissteigerungen werden momentan im Wesentlichen von den Ölpreisen beeinflusst. Dabei gibt es unterschiedliche Entwicklungen. Der Preis für Rohöl, welches von der Industrie verarbeitet wird, notiert bereits seit längerer Zeit unter den höchsten Niveaus aus der Zeit von März bis April.
Der Preis für Diesel hingegen hat sich seitdem immer weiter verteuert und stand Ende September sogar Nahe der höchsten Niveaus – für Benzin gilt das Gleiche.
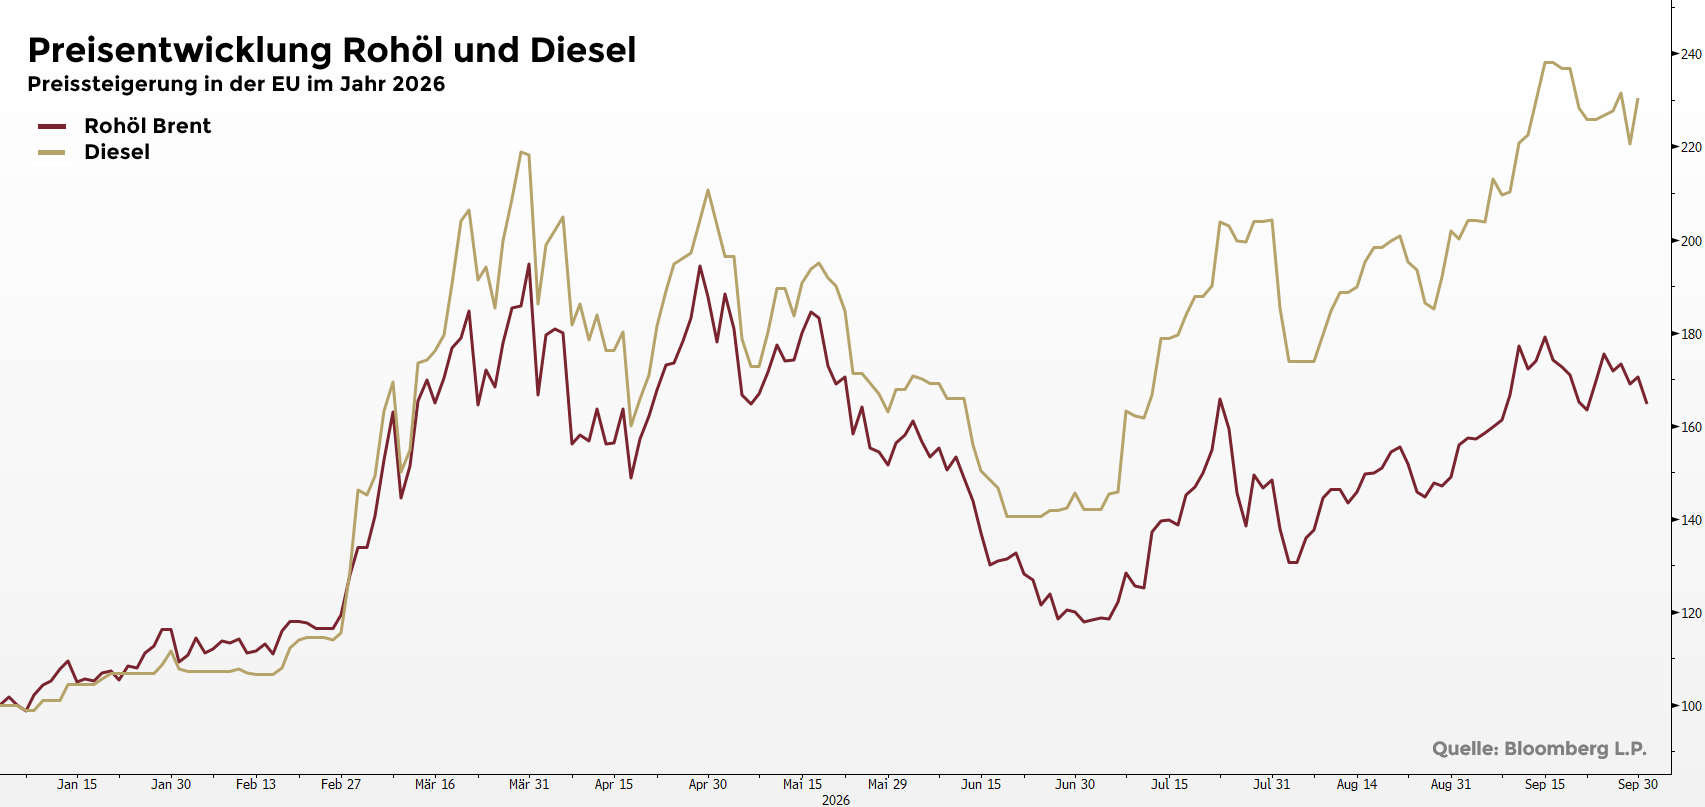
Die privaten Verbraucher sind also deutlich stärker von den Entwicklungen getroffen als die Industrie. Dies erklärt auch, warum die Gewinne der Konzerne nach wie vor so robust sind.
Der Druck auf die Preise könnte in den kommenden Wochen durchaus abnehmen, da eine Lösung für die Straße von Hormus wahrscheinlicher wird und zeitgleich auch bei den bisherigen Kämpfen beschädigte Raffinerien ihren Betrieb wieder aufnehmen werden.
Steigende Zinsen = Gift für die Börse?
Man liest oft von der Regel, dass steigende Zinsen (durch steigende Inflation) schlecht für die Börsenkurse seien. Dies ist aber gar nicht der Fall – sondern das Gegenteil.
Wissenschaftliche Untersuchungen zeigen, dass die Börsen in den meisten Zinsanstiegs-Phasen weiter steigen. Der durchschnittliche Wertzuwachs in dieser Zeit liegt sogar über dem historischen Durchschnitt.
Dies bedeutet, dass es trotz aller Inflations- und Zinsängste bei den Anlegern nicht zwingend zu einer Korrektur kommt.
Was wird jetzt wichtig?
Selbstverständlich sollte man die Entwicklung der Energiepreise dennoch im Blick behalten. Allerdings dürfte in den kommenden Wochen ein anderes Ereignis für die weitere Entwicklung an den Märkten relevant werden: in den USA stehen am 3. November die „Midterm Elections“ an, bei denen die Zusammensetzung des Repräsentantenhauses und des US-Senats neu bestimmt wird.
Momentan deutet sich an, dass die Republikaner von Donald Trump in beiden Häusern die Mehrheit verlieren dürfte. Damit würde Donald Trump deutlich an Einfluss und Gestaltungsmöglichkeiten für die verbleibenden zwei Jahre seiner Amtszeit verlieren – insbesondere der Einfluss auf den Haushalt würde verloren gehen.
Im Repräsentantenhaus zeichnet sich schon lange ein deutlicher Sieg der Demokraten ab. Im Senat schien es, als ob Trumps Republikaner die Oberhand behalten könnten. Allerdings hat sich der Wind zuletzt deutlich gedreht.
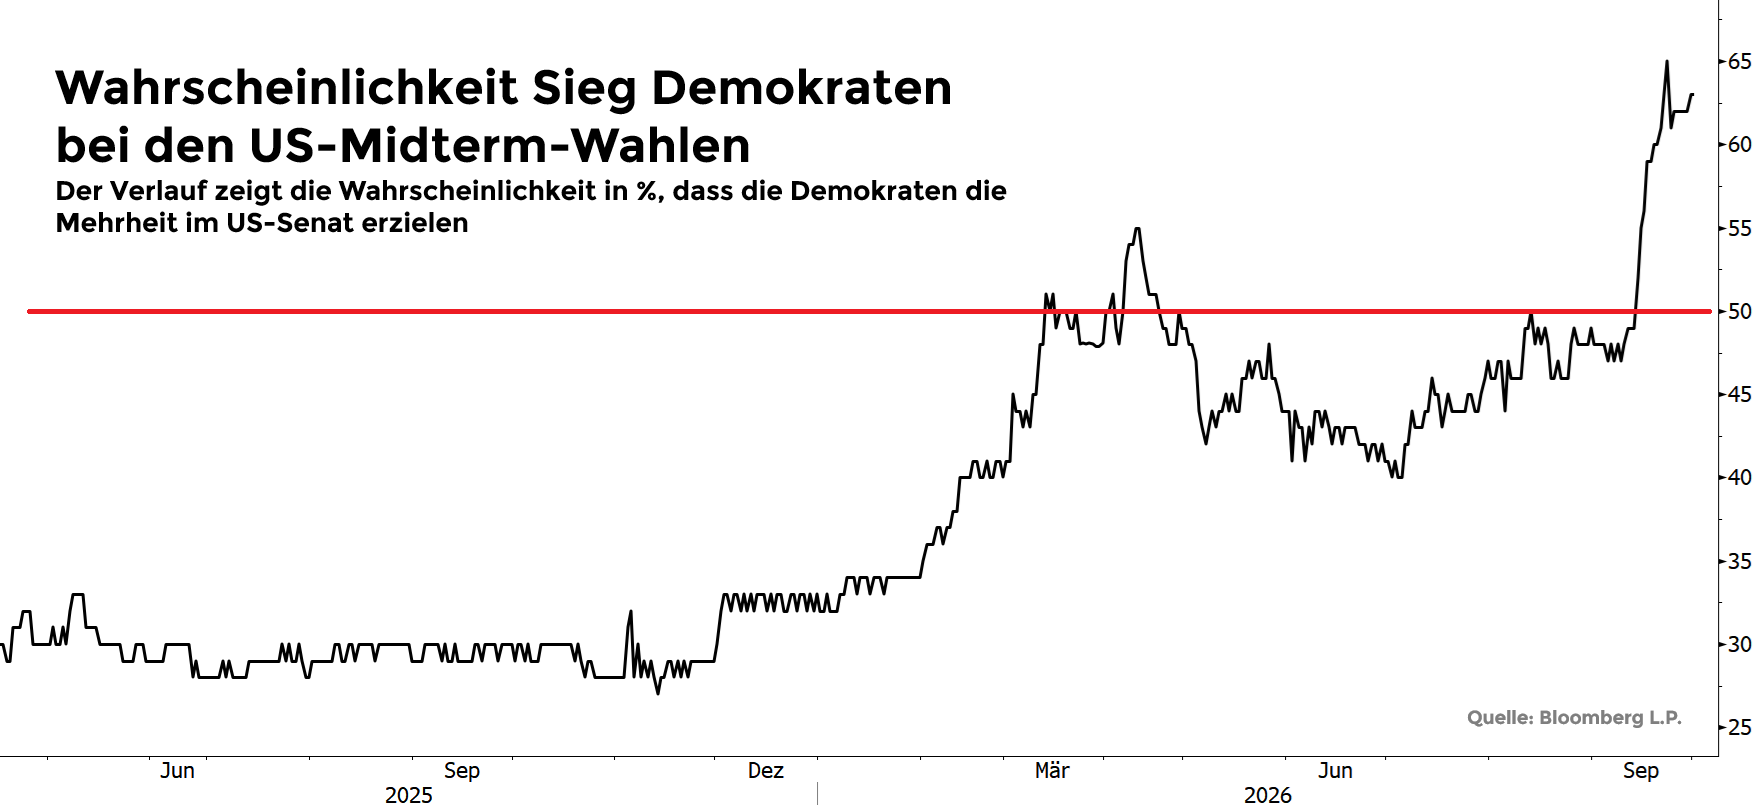
Die Wahrscheinlichkeit eines Siegs der Demokraten ist vor zwei Wochen sprunghaft angestiegen und liegt nun deutlich über 50%. Trump versucht zwar, durch die Beendigung des Iran-Kriegs vor der Wahl die Wähler wieder für sich zu gewinnen. Momentan aber offenbar ohne Aussicht auf Erfolg; der Druck auf den Präsidenten steigt mit jedem Tag vor der Wahl weiter an.
Diese Entwicklung zeigt nicht nur die wachsende Unzufriedenheit der US-Bevölkerung mit ihrem Präsidenten, sondern könnte in den kommenden zwei Jahren sogar dazu führen, dass die US-Politik durch den schrumpfenden Einfluss des Präsidenten wieder etwas verlässlicher werden könnte.
An den Börsen könnte dies positiv aufgenommen werden.
Ihr
DGK & Co. Vermögensverwaltungsteam
Risikohinweis
Die Kapitalanlage ist mit Risiken verbunden und kann zum Verlust des eingesetzten Vermögens führen. Weder vergangene Wertentwicklungen noch Prognosen haben eine verlässliche Aussagekraft über zukünftige Wertentwicklungen.
